相続した空き家の活用方法は、大きく分けると「売る(売却)」「貸す(賃貸)」「更地にする(解体)」の3つに整理できます。それぞれ現金化のしやすさ・収益性・税負担・手間が異なり、物件の状態や立地、相続人の考え方によって最適解は変わります。そして、この3択だけで判断する前に検討したいのが第4の選択肢=シェアハウスや家具家電付き賃貸への用途転換です。築40〜50年を超え、3点ユニット(風呂・トイレ・洗面が一体)で一般賃貸では借り手が付きにくい実家でも、入居者層と貸し方を変えれば収益物件として再生できます。クロスハウスは11都道府県で3,000室以上・稼働率90%以上を維持し、1962年築(築54年時点)の物件を借り上げて収益化した実績もあります。本記事では、まず3択のメリット・デメリットを中立に整理したうえで、第4の選択肢がどんな空き家に向くのかを解説します。なお相続税・譲渡所得税など税務の詳細はケースにより大きく異なるため、目安として読み、必ず税理士など専門家にご確認ください。
- 相続した空き家の活用は「売る・貸す・更地にする」の3択に加え、シェアハウス等への転用という第4の選択肢があります。
- 空き家を放置すると維持費がかかり続けるうえ、「特定空家」指定で固定資産税の軽減が外れる可能性があります。
- 一般賃貸では借り手が付きにくい築古・3点ユニットの物件でも、入居者層を変えれば収益化できる場合があります。
- 売却は現金化しやすい一方で資産を手放すことになり、更地化は解体費と税負担増を伴います。
- クロスハウスには築54年時点で借り上げて収益化した実績があり、サブリースと管理委託の両方に対応しています。
空き家を「放置」すると何が起きるか
活用方法を決める前提として、まず「何もしない=放置」がなぜ避けるべきなのかを押さえておきます。相続した空き家をそのまま持ち続けると、次のような負担やリスクが発生します。
- 維持コストは住まなくても発生する:固定資産税・都市計画税、火災保険料、庭木の管理や通水などの維持管理費は、空き家でも毎年かかり続けます。
- 建物は使わないほど傷む:換気されない家は湿気で床や壁が傷み、放置期間が長いほど後から活用・売却する際の修繕費がかさみます。
- 近隣トラブル・行政指導のリスク:管理されない空き家は雑草・害虫・不法投棄・防犯上の問題を生みます。管理不全が著しい場合、行政から「特定空家」等に指定され、固定資産税の住宅用地特例(軽減)が外れて税負担が上がる可能性があります。制度の詳細は所在自治体・国土交通省の情報をご確認ください。
- 資産が塩漬けになる:判断を先延ばしにするほど建物価値は下がり、相続人が高齢化・世代交代すると意思決定がさらに難しくなります。
空き家にかかる税金の考え方はオーナー向けコラムの空き家と固定資産税の関連記事でも詳しく整理しています。放置のコストを理解したうえで、次章から3つの活用方法を比較します。
税負担が具体的にどう変わるかは、空き家の固定資産税が6倍になる条件と対策で解説しています。
活用方法(1) 売る(売却)
もっともシンプルで、まとまった現金を得られるのが売却です。管理の手間から解放され、以後の維持コストや空き家リスクを負わずに済みます。
売却のメリット
- 維持管理から完全に解放され、精神的・時間的な負担がなくなる
- まとまった現金が手に入り、相続人が複数いる場合は分割・分配しやすい
- 今後の固定資産税・修繕費・空き家リスクを負わなくて済む
売却のデメリット・注意点
- 収益を生む可能性のある資産を手放すことになる(将来の家賃収入や値上がり益を得られない)
- 築古の家は「古家付き土地」として土地値中心の評価になりやすく、期待より安くなることがある
- 売却益(譲渡所得)には譲渡所得税がかかる場合がある。一方で「相続空き家の3,000万円特別控除」など要件を満たせば税負担を軽減できる制度もあるため、適用可否は税理士に確認が必要
「思い出のある実家をすぐ手放すのは惜しいが、活用の手間はかけられない」という場合、まず売却以外の選択肢と比較してから決めても遅くありません。
売却の判断時期については、収益物件の売却タイミングを見極める7つの判断軸が参考になります。
活用方法(2) 貸す(賃貸)
建物を残したまま人に貸し、家賃収入を得る方法です。資産を手放さずに収益化でき、将来的に自分や親族が使う余地も残せます。
貸すメリット
- 建物という資産を保有したまま、継続的な家賃収入を得られる
- 入居者が住むことで通風・通水が保たれ、建物の劣化を抑えられる
- 人が住んでいる状態は防犯・近隣トラブルの抑止にもなる
貸すデメリット・注意点
- 貸し出す前にリフォーム・ハウスクリーニング・設備更新の費用がかかることが多い
- 一般賃貸として貸す場合、築古・3点ユニット・駅遠などの条件では借り手が付きにくく、空室が続くと収入ゼロのまま維持費だけが出ていく
- 入居者募集・契約・家賃管理・トラブル対応など、自主管理には手間がかかる(管理会社に委託すると管理料が発生)
ここで問題になりやすいのが、「一般的な単身者向け賃貸」という同じ土俵で貸そうとすると、築古の実家は競争力を持ちにくいという点です。この課題を解決するのが、後述する第4の選択肢です。
収益シミュレーションのご相談はこちら戸建てをそのまま貸すのが難しい場合の選択肢として、実家の空き家をシェアハウスに転用する流れがあります。
活用方法(3) 更地にする(解体)
老朽化が著しく活用が難しい場合、建物を解体して更地にする選択肢があります。土地の売却や駐車場・別用途への転用がしやすくなります。
更地にするメリット
- 老朽建物の倒壊・崩落リスクや管理負担がなくなる
- 更地は買い手にとって用途の自由度が高く、土地として売却しやすくなる
- 駐車場・資材置き場など、別の土地活用に切り替えやすい
更地にするデメリット・注意点
- 解体費用がかかる(木造で坪あたり数万円が目安。付帯工事や立地条件で変動)
- 建物を取り壊すと土地の固定資産税の住宅用地特例(軽減)が外れ、翌年以降の土地の税負担が上がる場合がある
- 収益を生む建物を失うため、活用より「手放す前提」の判断になりやすい
解体は「まだ使える建物まで壊してしまう」ともったいない結果になりかねません。建物の安全性に問題がなければ、壊す前に活用の余地を確かめる価値があります。
3つの活用方法を一覧で比較
ここまでの内容を、オーナー様の判断軸ごとに整理します。どれが正解ということはなく、物件の状態と相続人の希望のバランスで選ぶことになります。
| 判断軸 | 売る(売却) | 貸す(賃貸) | 更地にする(解体) |
|---|---|---|---|
| まとまった現金 | 得られる | 得られない(毎月の家賃) | 土地売却なら得られる |
| 継続収入 | なし | あり(家賃収入) | なし(別途活用すれば別) |
| 資産の保有 | 手放す | 保有し続ける | 土地は残る/建物は失う |
| 初期費用 | ほぼ不要(仲介手数料等) | リフォーム費が必要な場合あり | 解体費が必要 |
| 継続する手間 | なし | 管理の手間あり | なし(更地維持は必要) |
| 主な税務の論点 | 譲渡所得税・特別控除の適用可否 | 不動産所得の申告 | 住宅用地特例が外れる可能性 |
税務の論点はいずれもケースにより結論が変わります。ここでは目安として示していますので、実際の判断は税理士・司法書士など専門家にご相談ください。
第4の選択肢:シェアハウス・家具家電付き賃貸への転用
「売るには惜しい、でも一般賃貸では借り手が付かない、更地にするのももったいない」——この板挟みを解くのが第4の選択肢です。既存の建物をそのまま活用し、貸し方と入居者層を変えて収益化する方法で、具体的にはシェアハウスや家具家電付き賃貸として運営します。
この方法が成立するのは、シェアハウス・家具家電付き賃貸を選ぶ入居者が「一般賃貸とは違う価値基準」で物件を選んでいるからです。敷金・仲介手数料や家具家電の購入費を負担したくない層、短期からでも身軽に住み始めたい層にとって、築年数や間取りの古さは必ずしもマイナスになりません。一般賃貸で評価を下げる条件が、この層には「その分家賃が安い」というプラスに転じることさえあります。
| 一般賃貸で借り手が付きにくい条件 | シェアハウス・家具家電付き賃貸では | その理由(需要構造) |
|---|---|---|
| 築40〜50年超 | 大きな問題にならない | 入居者が重視するのは初期費用の安さと立地・住み心地。築年数より月々の総支払額を優先する層が多い |
| 3点ユニット(風呂・トイレ・洗面一体) | 許容される | 短期・単身利用が中心で、水回りの分離より家賃の安さを優先。共用部を充実させて満足度を担保できる |
| 室内に洗濯機置き場がない | むしろ好都合な場合も | 共用ランドリーを設ければ室内を広く使え、入居者は洗濯機の購入・処分が不要になる |
| 駅から徒歩10分超・郊外の実家 | 吸収しやすい | 初期費用を抑えたい層・生活圏を重視する層は、駅距離より家賃と周辺環境を優先する傾向がある |
相続した実家は、まさにこうした「一般賃貸では扱いにくいが、貸し方を変えれば需要がある」物件であることが少なくありません。クロスハウスの入居者には日本国内で新生活を始める外国人の方も多く、初期負担を抑えたい需要は年間を通じて安定しています。転用の具体的な進め方・工事範囲・費用感は実家をシェアハウスに転用する実務を扱った関連記事で詳しく解説しています。
シェアハウスとして運営する場合の収益構造と注意点は、シェアハウス経営のメリット・デメリットで詳しく解説しています。
入居者に高齢の方を想定して運営したい場合に使える補助金と、サービス付き高齢者向け住宅との違いは「高齢者向けシェアハウスの補助金|サービス付き高齢者向け住宅との違い」で整理しています。
築54年でも収益化:クロスハウスの再生実績
「相続した築古の実家が本当に収益化できるのか」という疑問には、実際の借り上げ実績でお答えします。クロスハウスが運営する物件には、一般賃貸では扱いが難しいとされる築古物件が数多く含まれます。
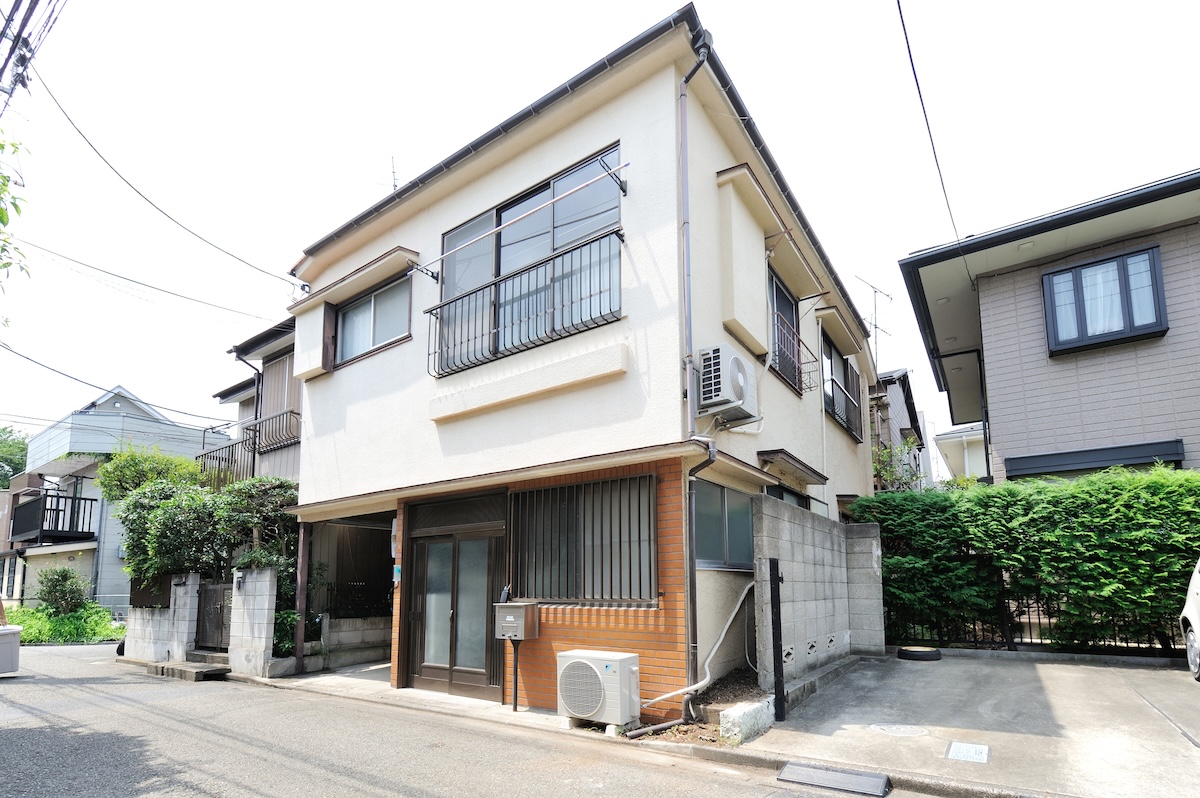
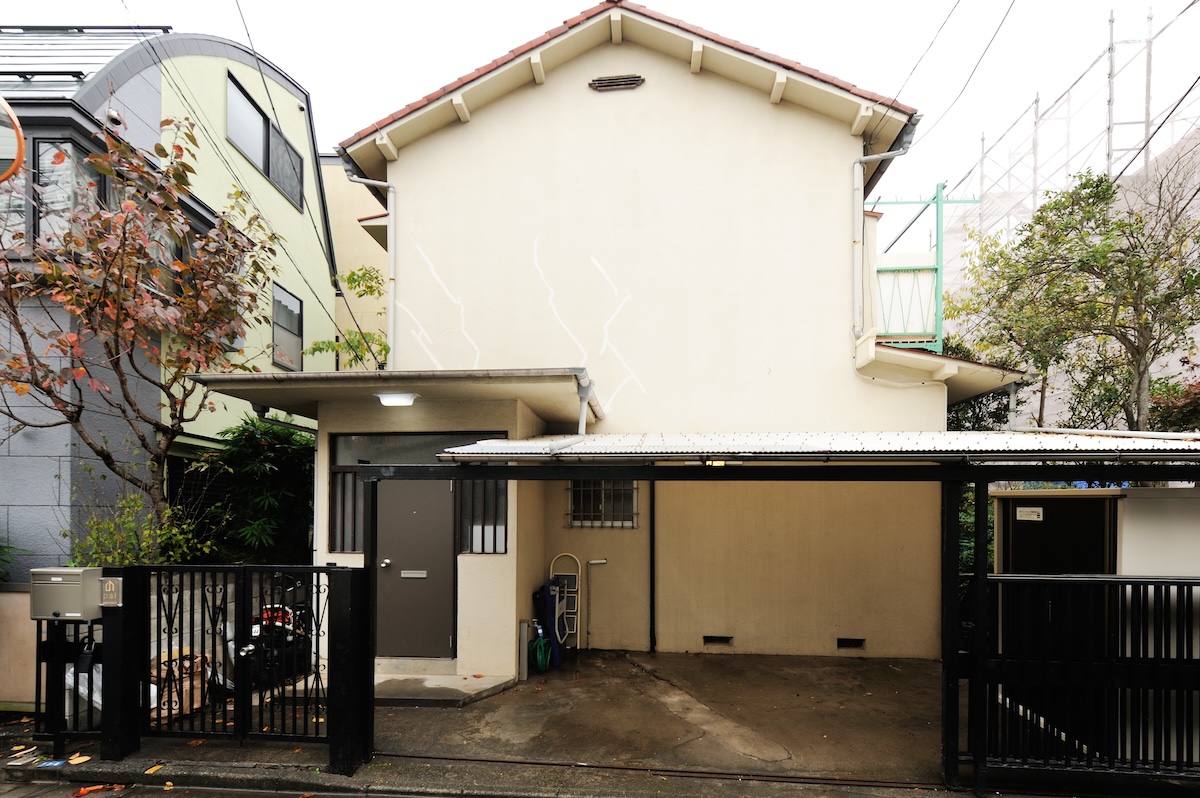
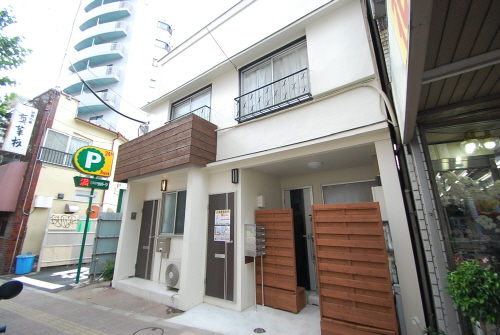
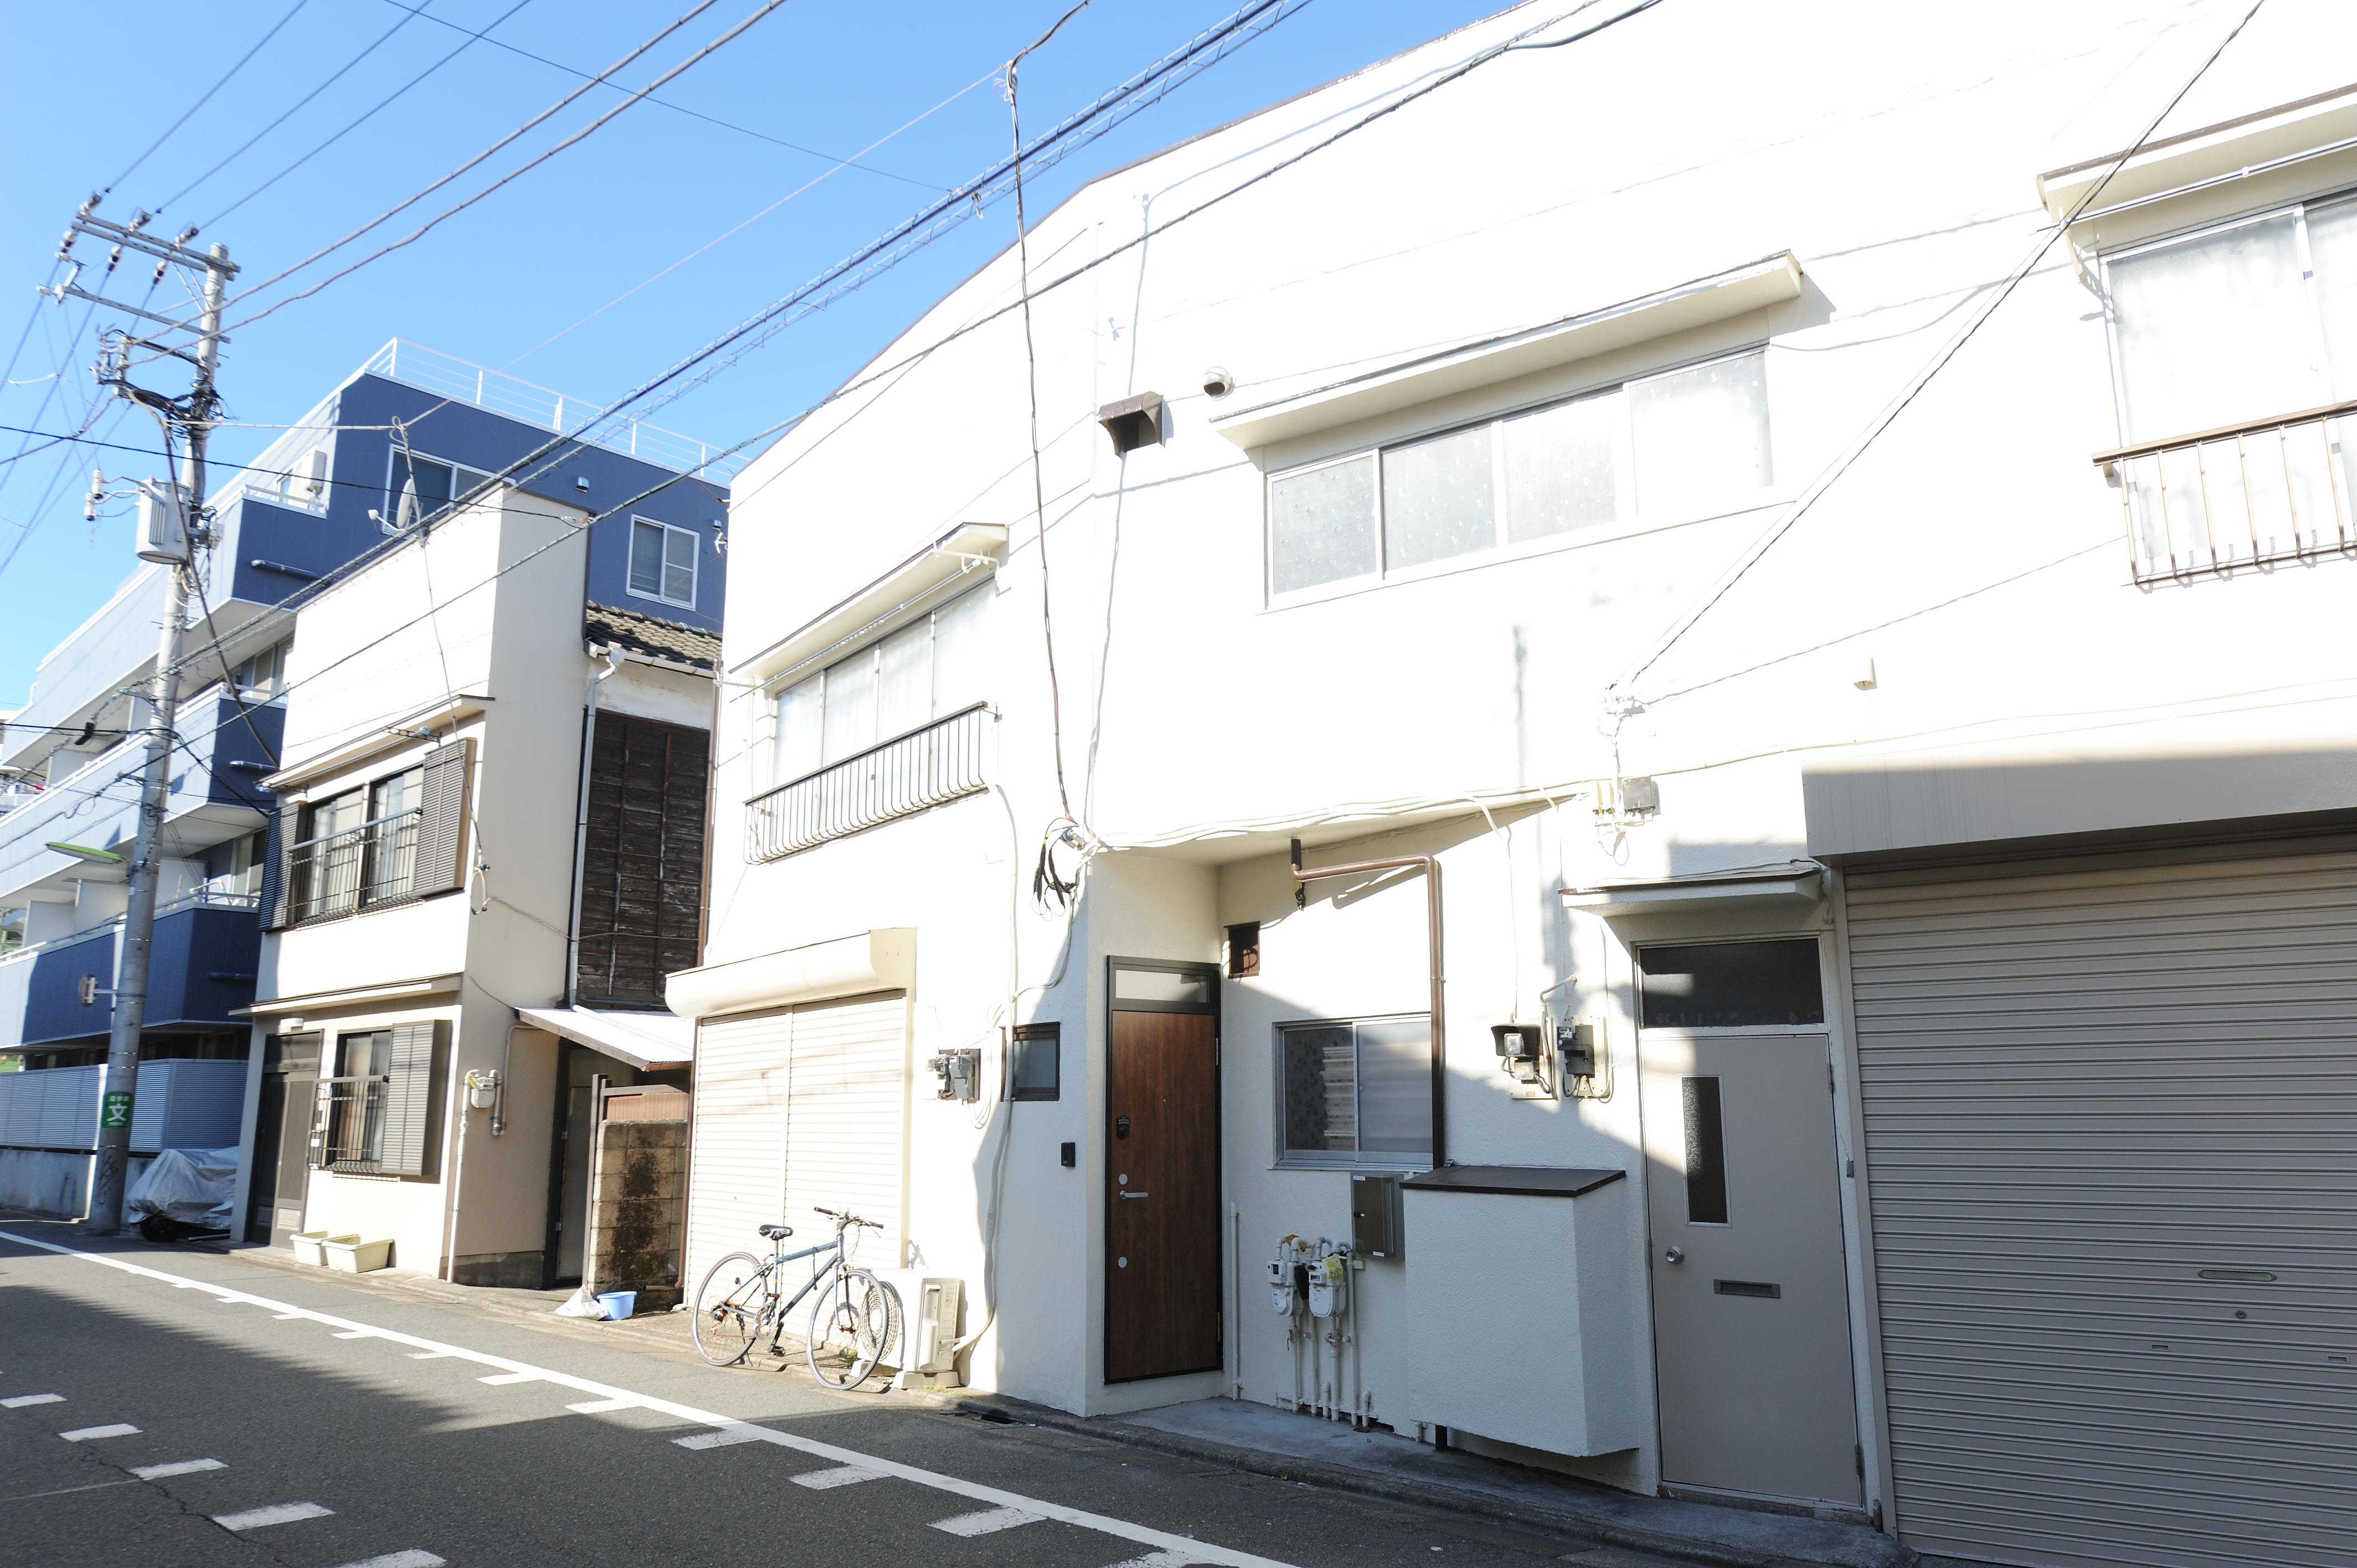
これらはいずれも築50年前後の物件ですが、シェアハウスとして運営することで入居者に選ばれ続けています。クロスハウス全体の稼働率は90%以上で、築古物件を含めてもこの水準を維持しています。借り上げ・管理の実績はこちらで公開しているとおり、「築年数が古い=収益化できない」という常識は、運営方法次第で覆せます。
この稼働率を支えているのが集客力です。自社サイトは月間数十万PV以上・多言語対応。SUUMOやLIFULL HOME’Sを含む数十サイトのポータルに掲載し、国内外数百社の代理店ネットワークと、累計650社以上・1万室の法人需要も抱えています。約20年にわたり築古物件を含めて空室を埋め続けてきたノウハウが、稼働率の裏付けです。運営体制の詳細は当社の特徴・管理体制のページをご覧ください。
無料査定・ご相談はこちら転用する場合の契約形態:サブリースと管理委託
第4の選択肢を選ぶ際、運営会社との契約形態は主に2つあります。相続人が求める安定性・手間のかけ方に応じて選べます。
- サブリース(借り上げ):運営会社が物件を一括で借り上げ、オーナー様には毎月定額の賃料をお支払いします。空室リスクは運営会社が負うため収入が安定し、管理の手間もかかりません。「相続したが遠方に住んでいて管理できない」「空室リスクは避けたい」というオーナー様に向きます。
- 管理委託:所有権はオーナー様のまま、運営業務を委託する形態です。稼働率が上がればその分収益も伸びる一方、空室リスクはオーナー様が負います。立地に集客力が期待できる場合に収益を伸ばしやすい選択肢です。
クロスハウスはサブリース・管理委託の両方に対応しています。なお、サブリース契約は賃貸住宅管理業法上の重要事項説明の対象で、契約更新時の賃料改定などの条件を事前にご説明します。契約内容をご確認のうえ判断いただけます。相続物件は名義変更(相続登記)が済んでいることが活用・契約の前提になるため、登記が未了の場合は司法書士への相談も並行して進めるとスムーズです。
無料査定・ご相談はこちら契約形態ごとの負担の違いは、管理委託とサブリースの違い(費用・リスク・収益で比較)で比較しています。
よくある質問
- 相続した空き家は結局どの活用方法が一番よいですか
-
一律の正解はありません。まとまった現金が必要で管理の手間を避けたいなら「売る」、資産を残して継続収入を得たいなら「貸す」、老朽化が著しく活用が難しいなら「更地にする」が基本の判断軸です。加えて、一般賃貸では借り手が付きにくい築古の実家でも、シェアハウスや家具家電付き賃貸に転用すれば収益化できる第4の選択肢があります。物件の状態・立地・相続人の希望によって最適解は変わるため、まずは物件ごとに診断することをおすすめします。
- 築40年や50年を超えた実家でも貸せますか
-
一般賃貸では借り手が付きにくくても、貸し方を変えれば活用できる可能性があります。クロスハウスには1962年築(借り上げ時点で築54年)の物件を再生した実績があります。重要なのは築年数そのものより、シェアハウスや家具家電付き賃貸として入居者に選ばれる立地・環境かどうかです。ただし建物の安全性に問題がある場合は、補修や別の選択肢の検討が先になることもあります。まずは現地診断でご相談ください。
- 空き家を放置しておくと何が問題ですか
-
住まなくても固定資産税・保険料・維持管理費はかかり続け、換気されない建物は傷みが進みます。管理が行き届かない空き家は雑草・害虫・防犯上の問題で近隣トラブルを招き、管理不全が著しい場合は「特定空家」等に指定されて固定資産税の軽減が外れる可能性もあります。判断を先延ばしにするほど建物価値も下がるため、早めに活用方針を決めることをおすすめします。制度の詳細は所在自治体・国土交通省の情報をご確認ください。
- 空き家の売却や活用で税金はどうなりますか
-
売却時の利益(譲渡所得)には譲渡所得税がかかる場合がありますが、要件を満たせば「相続空き家の3,000万円特別控除」などで軽減できる制度もあります。賃貸で得た家賃は不動産所得として申告が必要です。更地にすると土地の住宅用地特例が外れて固定資産税が上がる可能性があります。いずれも要件や金額はケースによって大きく異なるため、本記事の内容は目安とし、必ず税理士など専門家にご確認ください。
- シェアハウスへの転用は建て替えより費用を抑えられますか
-
建て替えは数千万円規模の建築費と借入が前提になるのに対し、用途転換は既存の建物を活用します。特にサブリース(借り上げ)契約を選べば、運営会社が物件を借り上げるため、オーナー様の初期負担を大きく抑えられます。具体的な金額は物件の状態や必要な原状回復・工事の範囲によって変わるため、個別の診断でお見積りします。
- 遠方に住んでいて相続した実家を管理できません。どうすればよいですか
-
遠方で管理が難しい場合は、空室リスクと管理の手間を運営会社が負う「サブリース(借り上げ)」が向いています。運営会社が入居者募集からトラブル対応まで一括で行うため、オーナー様はほとんど手をかけずに賃料を受け取れます。クロスハウスは11都道府県で運営しており、遠方の相続物件についてもオンラインでご相談を承っています。
- 相続登記が済んでいなくても活用の相談はできますか
-
ご相談自体は可能です。ただし、実際に売却・賃貸・転用の契約を進めるには相続登記(名義変更)が済んでいることが前提になります。登記が未了の場合は、司法書士への相談を並行して進めるとスムーズです。クロスハウスでは物件の活用相談と合わせて、必要な専門家との連携についてもご案内します。
サブリース(借り上げ)契約に関するご注意:契約期間中でも、経済事情の変動等を理由に運営会社からオーナー様へのお支払い賃料の減額を請求される場合があります(借地借家法第32条)。オーナー様からの中途解約には正当な事由を要する場合があるほか、免責期間・原状回復や修繕費の負担区分などの条件は、契約時に賃貸住宅管理業法に基づく重要事項説明で書面にてご確認いただけます。
まとめ:3択で決める前に、第4の選択肢を確かめる
相続した空き家の活用は「売る・貸す・更地にする」の3択で語られがちですが、それぞれに現金化・収益性・税負担・手間の面で一長一短があります。そして、この3つで決める前に確かめたいのが、シェアハウスや家具家電付き賃貸への用途転換という第4の選択肢です。築40〜50年超・3点ユニット・駅遠といった一般賃貸で借り手が付きにくい実家も、入居者層と貸し方を変えれば「持て余した資産」から「収益を生む物件」へ再生できます。クロスハウスは築54年の再生実績を含め、11都道府県で管理3,000室以上・稼働率90%以上を維持してきました。売却や解体を決める前に、まずは相続した空き家の収益ポテンシャルを確かめてみてください。なお税務・相続登記の詳細は税理士・司法書士など専門家との連携が必要になるため、状況をお聞きしたうえで適切な進め方をご案内します。資料ダウンロードはこちらからもご検討いただけます。
無料査定・ご相談はこちら